Деньги заставляют мир крутиться. Насколько справедлива эта старая истина мы рассмотрим в этой статье.
Чтобы жизнь была спокойной и благополучной нужно уметь зарабатывать деньги, вести их учет и умело инвестировать в бизнес. Эта статья в основном познакомит читателя с основами бухгалтерского учета, который позволит учитывать этот важный ресурс - деньги.
Бухгалтерский учет нужен для контроля за денежными средствами любой организации, их движением и результатами деятельности. Чтобы оценить успешность различной деятельности, имеющиеся ресурсы и их источники, бухгалтерский учет использует универсальный измеритель - стоимость в денежном выражении. Без последовательного учета, расчета и планирования стоимости любая деятельность может оказаться невостребованной, убыточной, напрасной.
Законы бухучета
Почему стоимость не возникает и не пропадает просто так? Она только переходит от одного носителя к другому и меняет свою форму. Так деньги превращаются в товар, имеющий одинаковую с деньгами стоимость при покупке и при продаже товара стоимость проданного товара превращается в деньги такой же стоимости. Как же в бухгалтерском учете одновременно отразить обе стороны превращения стоимости?
Для этого в бухучете используется два понятия: АКТИВ и ПАССИВ
Активы — это все принадлежащие организациям ресурсы, выраженные стоимостью в денежном выражении. Например, деньги, компьютеры, оборудование, машины, задолженности покупателей или учредителей.
Пассивы — это долги организации, которые являются источниками для появления активов. Например, задолженность поставщикам товаров, задолженность сотрудникам по заработной плате, задолженность по авансам полученным.
Стоимость активов организации в денежном выражении всегда должна совпадать с стоимостью его пассивов в денежном выражении.
Это равенство в бухгалтерском учете называется БАЛАНС.
Теперь откроем отчет в 1С:Бухгалтерия 8 Учебная версия, конфигурация "Бухгалтерия предприятия (учебная)". Версия 3.0.35 и познакомимся с балансом в профессиональной программе:
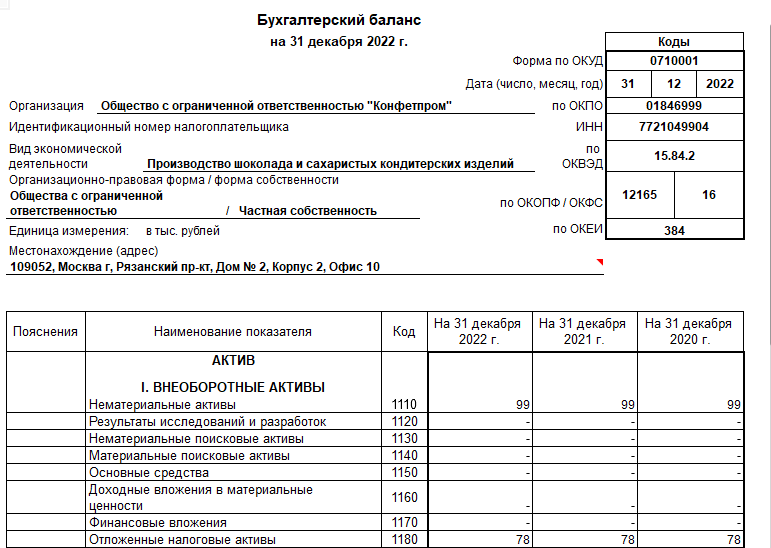
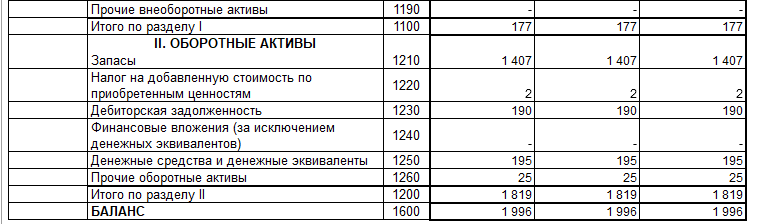
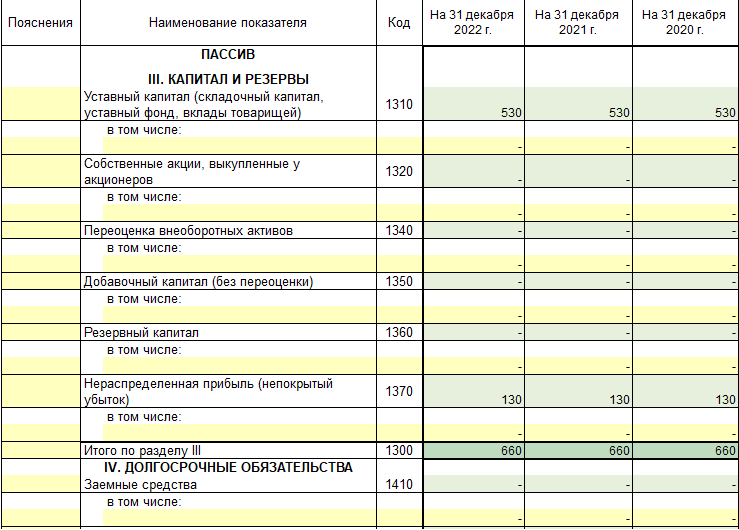
Все активы и пассивы, которые есть у каждой организации, разбиты на несколько групп и названы эти группы статьями баланса.
Каждой статье присвоены свои названия и выделена для нее своя строка. Все статьи баланса — это как будто специально предназначенные полочки, по которым бухгалтер раскладывает все активы и пассивы. На полке под названием «ДЕНЕЖНЫЕ СРЕДСТВА» разместятся и те деньги, которые хранятся в кассе предприятия, и те, что лежат на расчетном счете в банке, и денежные документы.
В балансе могут встречаться статьи с одинаковыми названиями. Например, в активах у нас есть две строки «ФИНАНСОВЫЕ ВЛОЖЕНИЯ». Дело в том, что финансовые вложения делятся на два вида: те, которые вернутся к нам не раньше, чем через год (внеоборотные активы), и те, которые вернутся к нам в течение года (оборотные активы)
Графа «Пояснения» — нужна для информации о документе, раскрывающем важные подробности баланса. Помимо бухгалтерского баланса могут составляться и другие отчетные документы, которые призваны подробнее раскрыть содержание всех статей баланса. Один из них так и называется — «Пояснения к бухгалтерскому балансу».
На какие периоды делится баланс:
Баланс делят его на отчетные периоды. Баланс заполняют по окончании каждого квартала, то есть трех месяцев года. С 1 января по 31 марта — это первый квартал, с 1 апреля по 30 июня — второй квартал, с 1 июля по 30 сентября — третий квартал, с 1 октября по 31 декабря — четвертый квартал.
Дата отчетного периода – это дата последнего календарного дня каждого отчетного периода. Она указывается в последних графах баланса.
Отчетный период — это период, за который формируется бухгалтерская отчетность.
Баланс включает в себя показатели за три года — текущий, прошлый и позапрошлый.
Все данные за прошлый и позапрошлый годы вы будете брать из годовых бухгалтерских балансов за эти годы. К слову, старые балансы надо хранить на предприятии не менее пяти лет.
Что важнее учитывать активы и пассивы как стоимость или как количество?
Бухгалтерский учет определяет стоимость как универсальную характеристику всех активов и пассивов. Однако для хранения других характеристик активов и пассивов используется аналитика.
Субконто как хранилище прочих характеристик активов и пассивов помимо стоимостных.
Как можно увидеть все активы и пассивы в балансе организации измеряются не штуками, не метрами и не килограммами, а стоимостью. Ведь стоимость — единственный показатель, который всегда сохраняется.
Однако для некоторых активов и пассивов, например, материалов, товаров, поставщиков, покупателей и т.п. недостаточно учитывать только их стоимость, а важно определить конкретно к какому товару, материалу, поставщику или покупателю относится стоимость.
Для решения этой проблемы используют аналитические разрезы - субконто.
Субконто – это разновидность аналитического учета. Она реализована в типовых конфигурациях 1С, предназначенных для ведения бухгалтерского учета. Например, 1С: Бухгалтерия 8.
Познакомиться с программой 1С:Бухгалтерия 8 и теорией бухгалтерского учета с нуля можно на курсе учебного центра «1С:Бухгалтерия 8.3". Практическое освоение бухучета с самого начала» (очно и онлайн)
Счета бухгалтерского учета, план счетов и бухгалтерские проводки
Бухгалтерский счёт — учётный регистр в бухгалтерском учёте, предназначенный для постоянного учёта в денежном выражении движения каждой однородной группы принадлежащих хозяйствующему субъекту средств и источников их образования методом двойной записи (по дебету и кредиту) в проводках.
Бухгалтерский счет можно представить, как своеобразный накопитель информации об объектах бухгалтерского учёта. Каждому счету присваиваются соответствующее наименование и номер. Использование счетов позволяет учесть все объекты бухгалтерского учёта.
В зависимости от объекта учёта счета разделяются на:
- активные счета(для учёта активов, не могут иметь кредитового (отрицательного) остатка);
- пассивные счета(для учёта обязательств, не могут иметь дебетового (положительного) остатка);
- и активно-пассивные(для учёта расчётов, счета доходов и расходов).
По степени детализации учёта счета подразделяются на:
- синтетические счета;
- субсчета;
- аналитические счета.
В зависимости от участия сальдо по счёту в формировании бухгалтерского баланса счета разделяются на:
- балансовые счета(показатели учёта, отражающиеся в бухгалтерском балансе. При этом данные одного балансового счёта могут отражаться в нескольких статьях баланса);
- и забалансовые счета(предназначены для учёта имущества, не принадлежащего организации, и других хозяйственных сведений, не имеющих отношения к имуществу и обязательствам предприятия. При этом двойная запись не используется).
Для каждой группы средств и источников этих средств используется отдельный счёт, где отражается остаток (сальдо) данной группы на начало учётного периода и все изменения, вызванные произведёнными хозяйственными операциями. Каждый счёт имеет две стороны: дебет и кредит.
Сумма всех операций, отражённых по дебету счёта, называется дебетовым оборотом; сумма всех операций, отражённых по кредиту, — кредитовым оборотом.
Результат соизмерения дебетовых и кредитовых оборотов определяется как остаток (сальдо) по счёту.
Бухгалтерская проводка — процедура отражения суммы хозяйственного факта по корреспондирующим между собой счетам бухгалтерского учета по правилу двойной записи:
- определяется по содержанию хозяйственный факт, зафиксированный в первичных документах, какие объекты бухгалтерского учета им затрагиваются;
- выявляется корреспонденция счетов (какой счет затрагивается по дебету, какой счет — по кредиту);
- составляется бухгалтерская проводка.
Все счета создаются и хранятся в прикладном объекте конфигурации Плане счетов.
Бухгалтерская проводка – это самая мелкая и основная запись бухгалтерского учета, отражающая свершившийся факт хозяйственной деятельности и изменения стоимости ресурсов или их источников.
Все бухгалтерские проводки накапливаются в прикладном объекте конфигурации - регистре бухгалтерии.
Регистр бухгалтерии
Регистры бухгалтерии — это прикладные объекты конфигурации. Они используются в механизме бухгалтерского учета и позволяют вести многоуровневый и многомерный аналитический учет, учет по нескольким планам счетов, опциональное ведение количественного, суммового и валютного учета по отдельным разрезам аналитики и т. д.
Как создается и настраивается Регистр бухгалтерии можно узнать из курса для программистов.
Статья подготовлена преподавателем учебного центра Первый Бит.
Расписание всех курсов для бухгалтеров и не только ищите по ссылке.