С 2023 года датой получения дохода считается день выплаты зарплаты сотруднику. НДФЛ теперь исчисляется и с аванса, и с оставшейся части зарплаты, что часто приводит к ошибкам расчёта налога в 1С. Проверьте корректность своего расчета НДФЛ! Сречи частых ошибок: разница между начисленным и удержанным НДФЛ; ошибки при начислении выплате премий, отпусков, больничных и увольнений; вынужденные пересальдовки, ошибки в документе “Ведомость к выплате”, ошибки в отчетах по начислениям и выплатам. Если у вас возникают проблемы с правильностью расчета НДФЛ, оставьте заявку на помощь специалиста 1С.
Выплачивается зарплата в том числе за прошлые периоды
Если действительно не была выплачена зарплата за прошлые периоды, то в этом случае программа делает верно: она отсторнирует доход за предыдущий период и отнесет его по дате выплаты к текущему периоду.
Необходимо внимательно отследить, что НДФЛ исчисленный и удержанный в подробном анализе соответствуют сторно.
Если же по расчетному листку было все выплачено и долга нет, то в этом случае ошибка связана с расхождениями начислений и выплат по местам получения дохода, документам основаниям, категории выплат и т.п. Тогда необходимо возвращаться в прошлые периоды и аккуратно перезаполнять ведомости, чтобы они «схлопнулись» между собой.
Если период очень старый, то можно сделать «фиктивную» ведомость на декабрь 2022 года, в которую подобрать сотрудника через кнопку подбор, общая сумма к выплате должна равняться 0, а внутри будет разбивка по документам основаниям, сотрудникам, местам выплаты дохода и т.п.
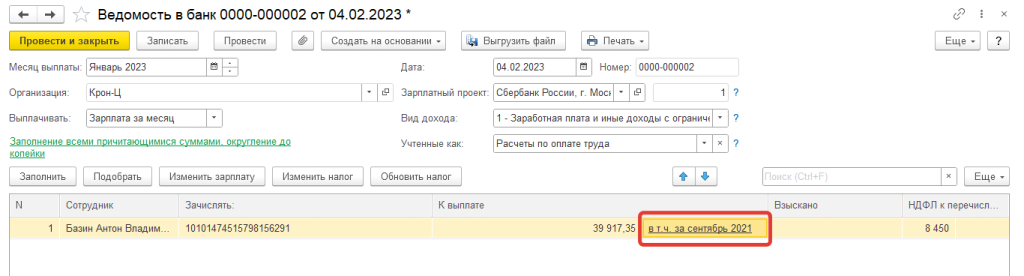
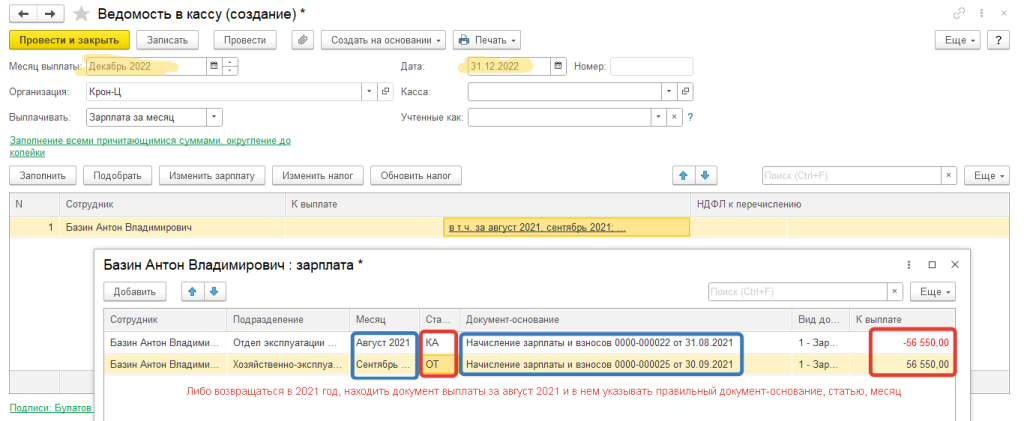
Как скорректировать выплату фиктивной ведомость
Начислена одна сумма, а выплачена другая
Когда изменить начисления и выплаты не представляется возможным. При этом необходимо, чтобы сумма дохода, исчисленного и удержанного НДФЛ совпадала с Начислением (а не с выплатой)
В данном случае необходимо вручную корректировать документ Ведомости
- Заполняем ведомость автоматически (подтянутся суммы из данных документов-начислений)
- «провалиться» в сумму к выплате и добавить новую строку с пустым документом-основанием на разность между суммами, которая автоматически заполнилась к выплате, и которая была фактически выплачена
- Нажать «Обновить налог»
- В следующем месяце при заполнении ведомости на выплату зарплаты появится строка в т.ч. за прошлые периоды по пустому документу основанию, но с противоположным знаком. Эта строка на НДФЛ влиять не будет и в отчетность не попадет
Например, сначала рассчитали заработную плату без учета отгула. И эту заработную плату выплатили. Затем вспомнили, что был отгул, перерасчитали заработную плату, изменился НДФЛ и необходимо, чтобы сумма дохода в 6-ндфл попадала не из выплаты (которая была больше), а из начисления. Пусть выплатили ранее 35 000 руб. На текущий момент в ведомость попадает 33 776,53, разница составляет 1223,47 руб. (может быть и в другую сторону)
Аналогично, если сумма аванса начисленного меньше суммы выплаты, и нет возможности корректировки начисления и регистров, то в ведомости сумму переплаты по авансу выплачивать без документа основания. Например, по начислению аванса должны выплатить 3 000, а выплачивают 5 000. В этом случае, ведомость заполняем автоматом, затем входим в расшифровку суммы к выплате, добавляем новую строку без документа основания и в ней показываем разницу в 2 000.
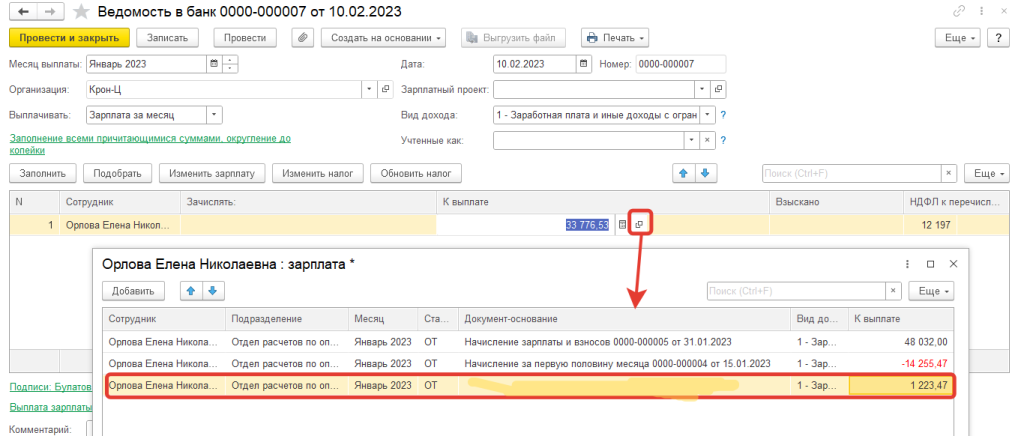
Как скорректировать ведомость строкой с пустым документом-основанием
Аванс больше, чем зарплата
Проверять необходимо по каждому виду начисления отдельно (оклад, районный коэффициент, ежемесячная премия или надбавки).
При проверке сумм начисленного аванса и оклада обращаем внимание на все виды начислений в отдельности. Например, если, в начислении аванса стоит оклад 1 500 и премия 8 000, а в начислении зарплаты оклад 10 000, а премия 5000, то нужно в начислении аванса перекинуть излишек с премии на оклад. Перепровести начисление аванса и его выплату и затем проводить начисление и выплату зарплаты.
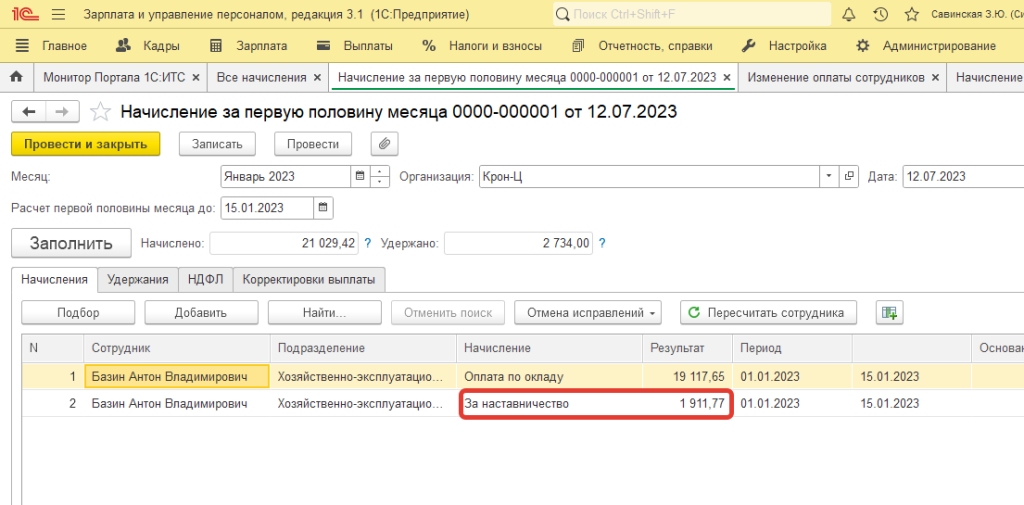
Документ Начисление аванса
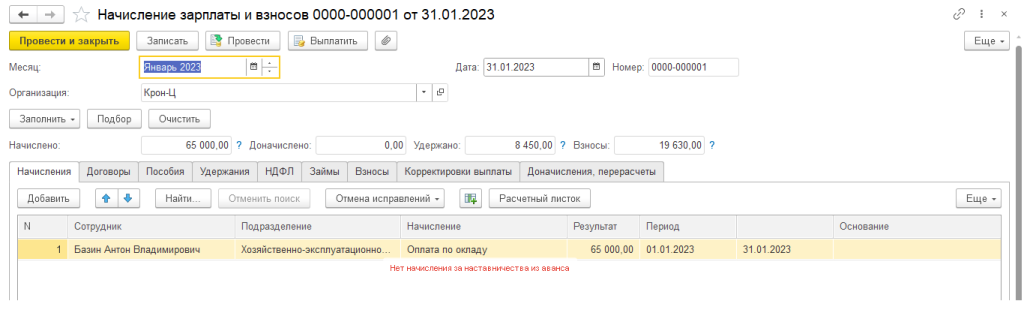
Документ Начисление зарплаты
Нужно исправлять документ начисления аванса, делать новый документ начисления с, либо корректировать регистры (если прошлый месяц ни в коем случае трогать нельзя).
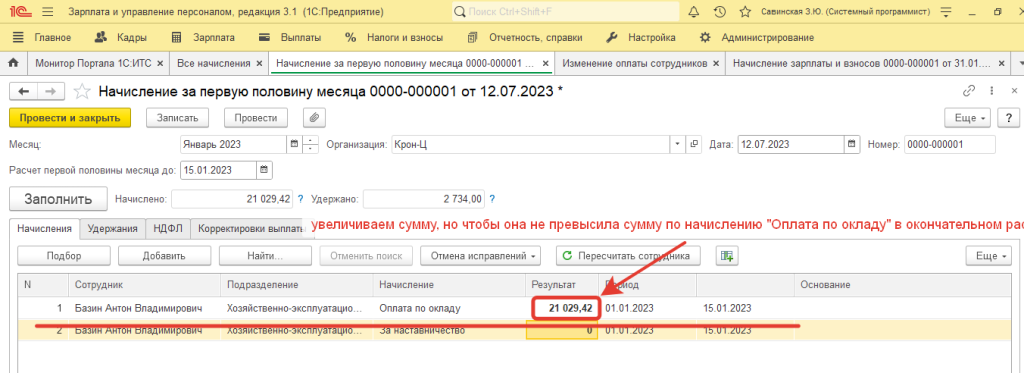
Исправление документа начисление аванса
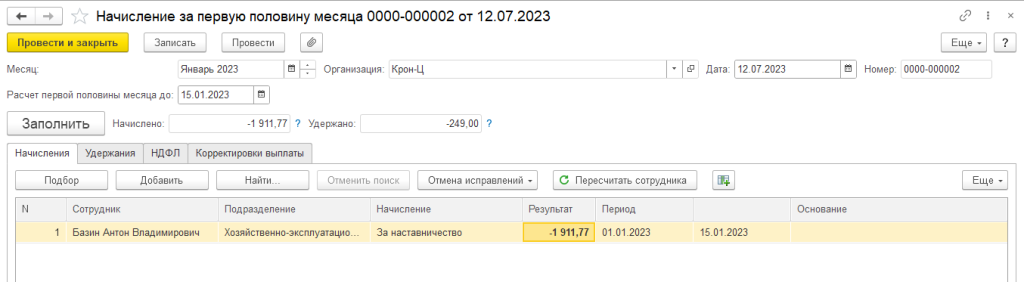
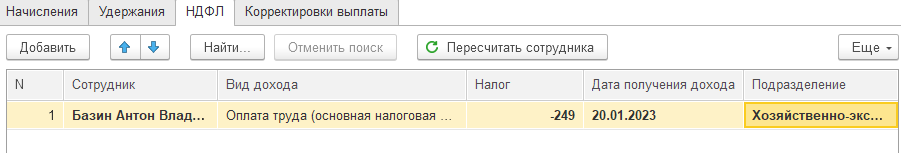
Ввод нового документа начисление аванса
Или документом Перенос данных. В документе Начисление за первую половину месяца смотрим, как сформировались регистры по кнопке Еще – Движения документа. И сторнируем строки
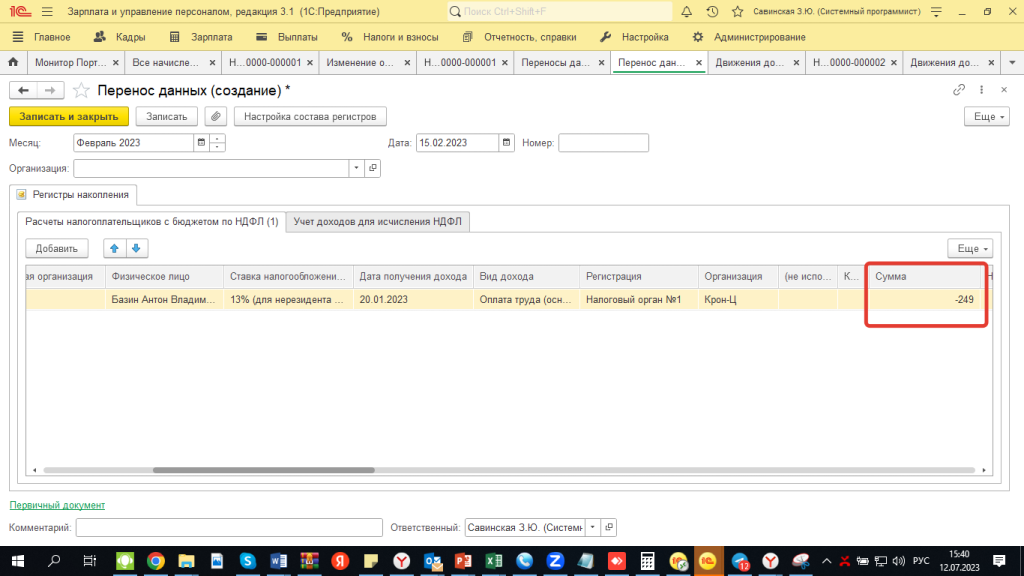
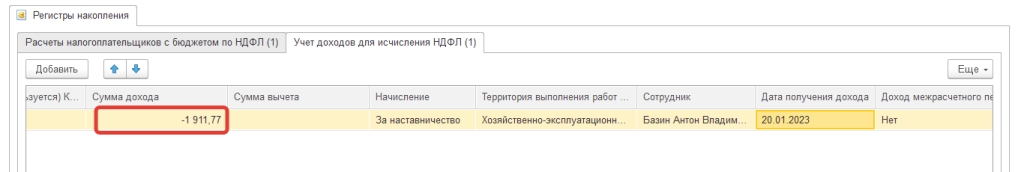
Корректировка регистров (не рекомендуется, т.к. много полей заполнять вручную)
Начислена одна сумма аванса, а выплачена другая
Если аванс один, а выплата аванса другая нужно исправлять начисление аванса и подгонять сумму под ведомость на аванс. Иначе в расчетном листе будет одна сумма, в отчетах по ндфл другая, а следующая ведомость на аванс будет попадать сумма из регистра "Зарплата к выплате авансом" и опять же не сойдется ни с каким из отчетов.
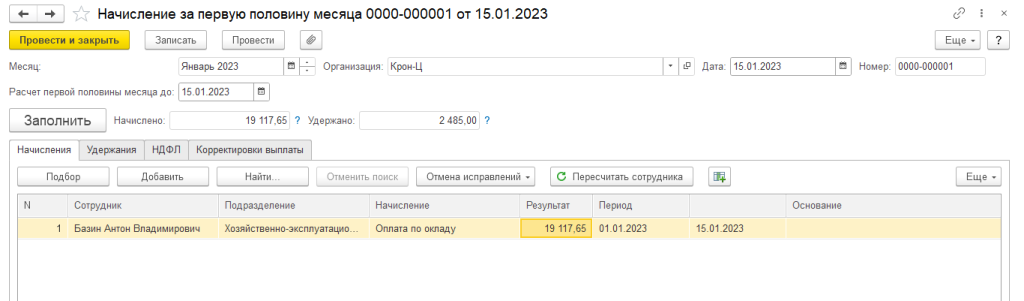
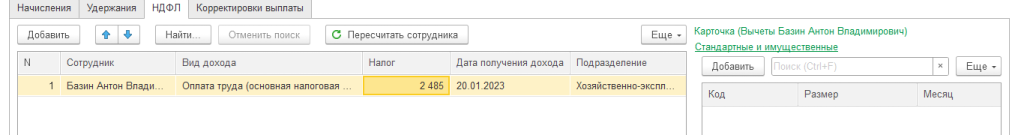
Ошибочное начисление аванса
Начислено 19 117,85 – НДФЛ 2 485, должно быть выплачено 16 632,85 руб., а выплачена 17 400:
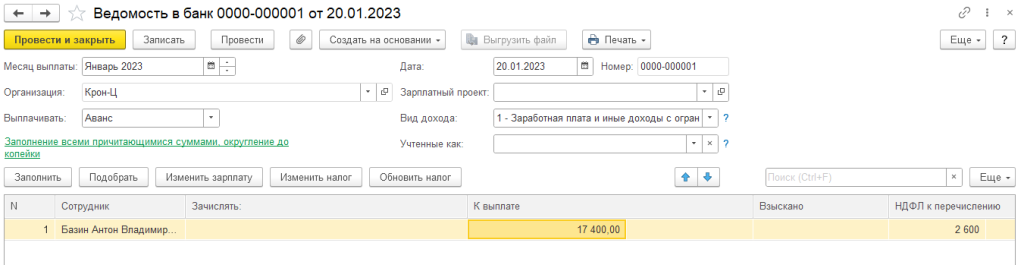
Выплачено больше, чем начислено аванса
Нужно рассчитать «от обратного» какая сумма должна быть начислена в авансе по формуле:
(Сумма выплачено – сумма вычетов*0,13)/0,87
(17 400 – 0*0,13)/0,87=20 000
И исправить документ начисления за первую половину месяца
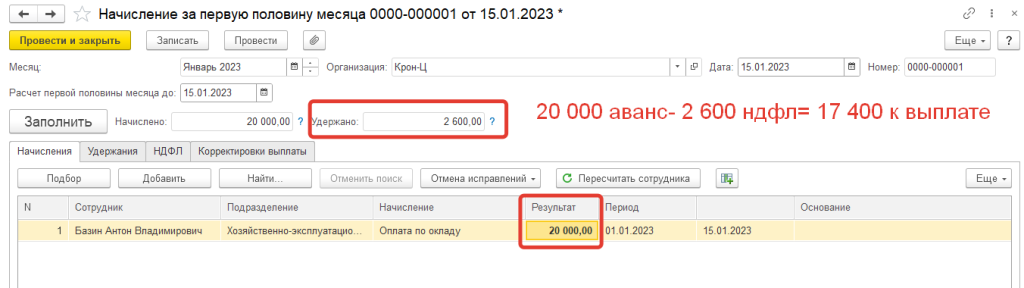
Исправление документа аванса
В начислении зарплаты НДФЛ не разбит на две строки по датам выплаты аванса и зарплаты
В окончательном расчете нет разбивки НДФЛ на аванс и оставшуюся сумму, суммы НДФЛ или даты в документе аванса не совпадают с суммой в окончательном расчете. Такое могло произойти, если ведомость на аванс распроведена в момент начисления зп или в ней нет суммы ндфл/она не верная.
В документе начисление зарплаты полная сумма ндфл должна делится на часть уже удержанную (из выплаты) и остаток, при этом дата аванса должна совпадать с датой ведомости на выплату аванса, а не с датой, указанной в части плановая дата документа расчет за первую половину месяца.
Необходимо перерасчитывать НДФЛ в документе Начисление зарплаты
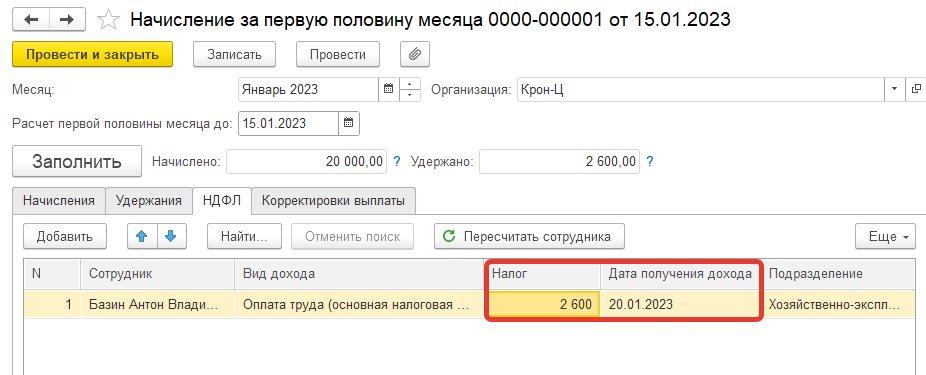
Есть аванс с рассчитанным НДФЛ
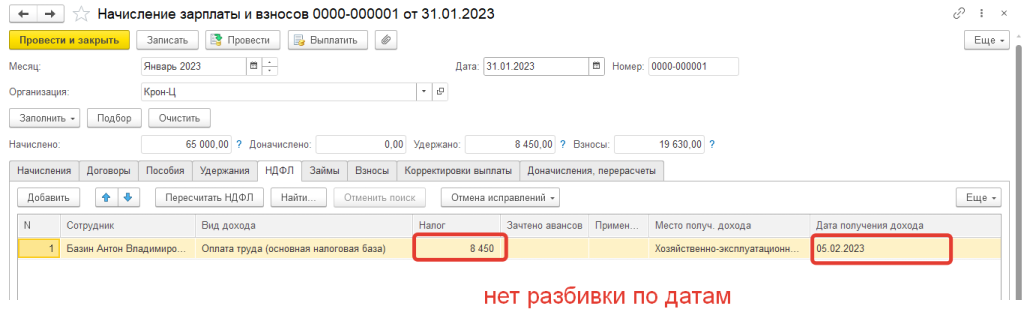
В окончательном расчете нет разбивки по датам
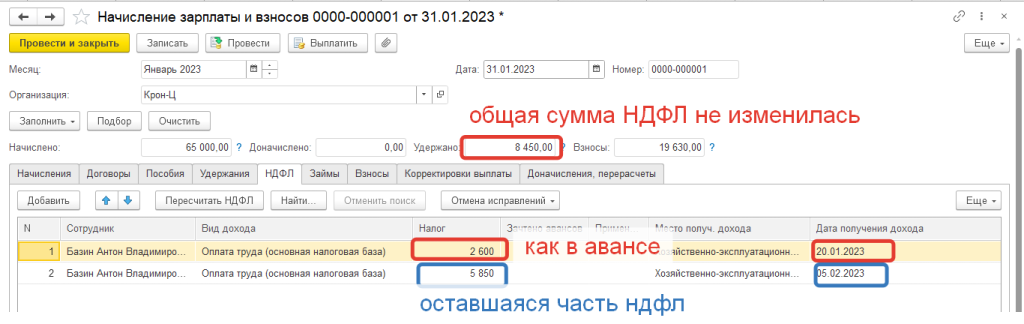
Перерассчитываем и проверяем, чтобы суммы и даты совпали с авансом
Плановая дата выплаты не совпадает с фактической датой выплаты
Особенно критично, если плановая дата позже, чем фактическая. Например, плановая стоит 10.07, а фактическая 08.07. В ведомости может автоматически не заполняться НДФЛ или заполняться не верно
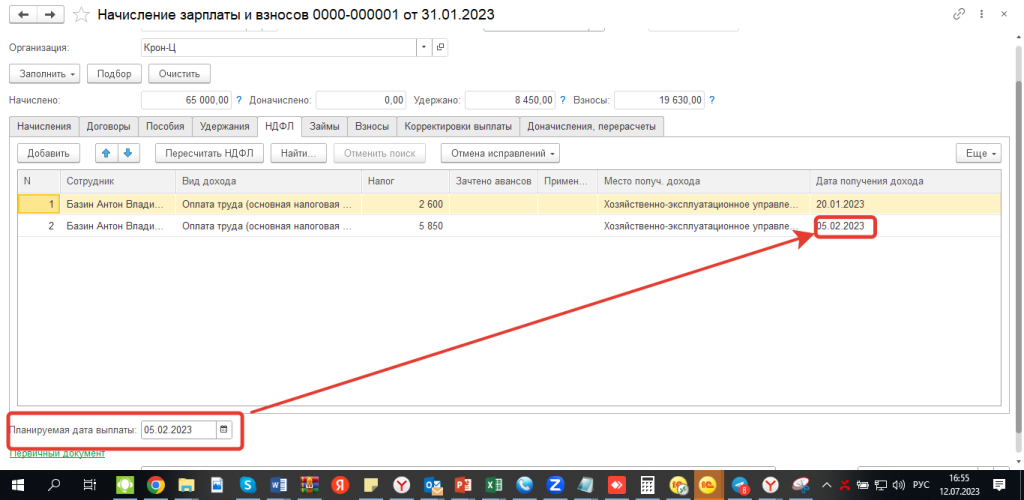
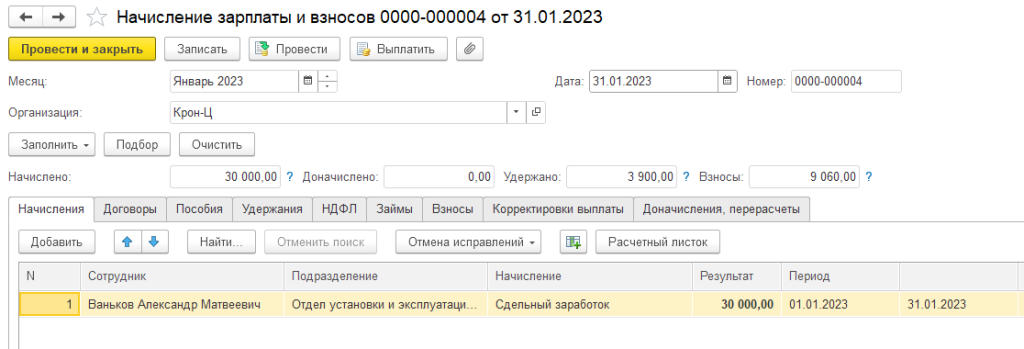
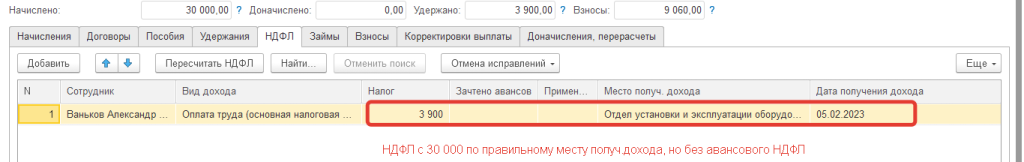
В документе начисления планируемая дата 05.02.2023
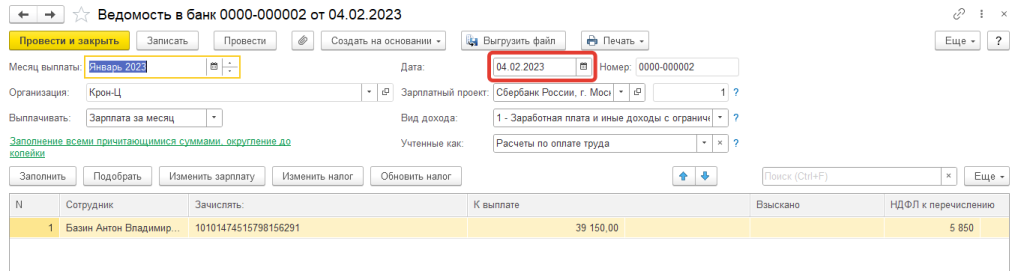
В ведомости дата выплаты 04.02.2023
Пересчитали НДФЛ в документе начисления при наличии проведенной ведомости
Необходимо распровести ведомости на выплату, перерасчитать НДФЛ в начислении зарплаты. В ведомости нажать обновить налог и провести
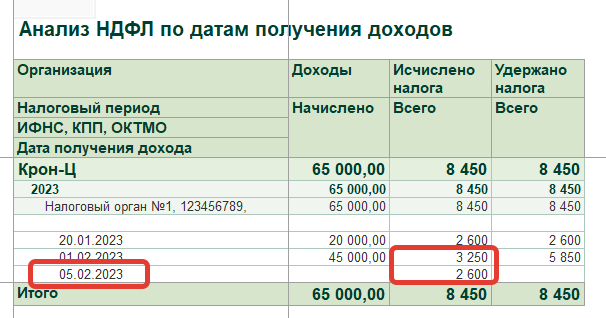
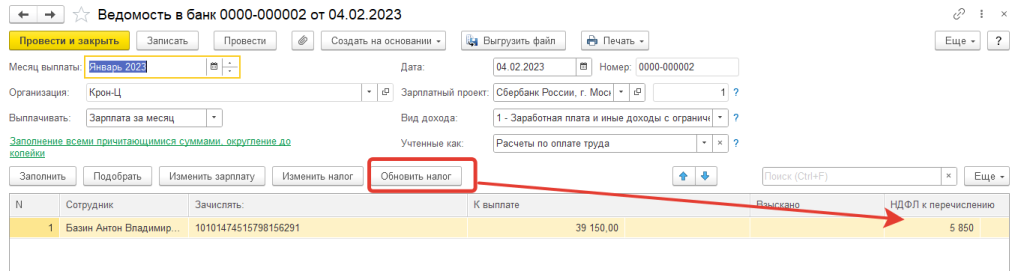
Ошибки можно увидеть в отчете Анализ НДФЛ по датам получения дохода
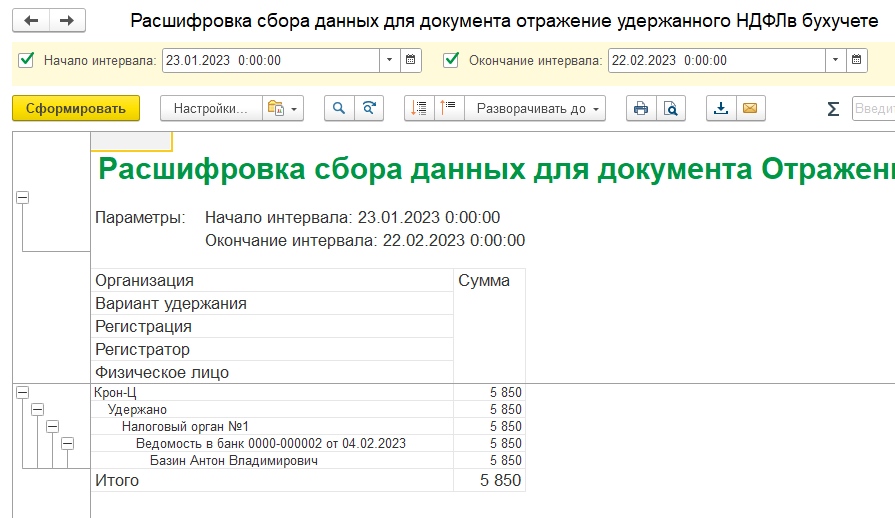
Не совпадают данные Анализа НДФЛ и Отражение удержанного НДФЛ
Может быть связано с доходами в натуральной форме. Анализ ндфл (а также все другие отчеты по ндфл) при выставлении периода 23.05-22.06 выдавал сумму удержанного одну, а в Отражении удержанного ндфл сумма больше и соответствует ведомостям. Связано с доходами в натуральной форме, у которых дата получения была 2-5 мая, то есть другой период. Получается отражение удержанного ндфл дает более правильную сумму.
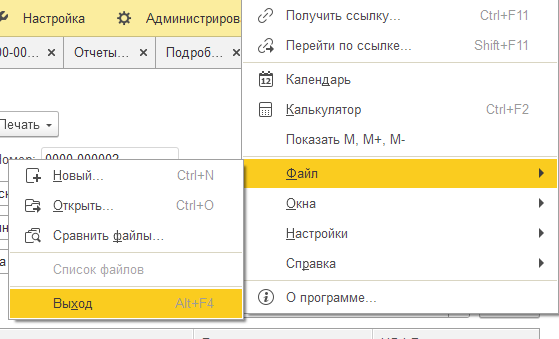
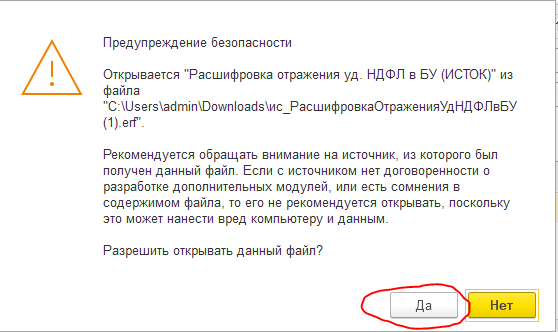
Как открыть внешнюю обработку в локальной версии
Сотрудник отсутствовал вторую половину месяца и нет ведомости на окончательную выплату зарплаты
Плохо считается ндфл в авансе, когда аванс равен зарплате и в ведомости на зарплату его нет. Нужно делать фиктивный документ на выплату зарплаты с нулевой суммой.
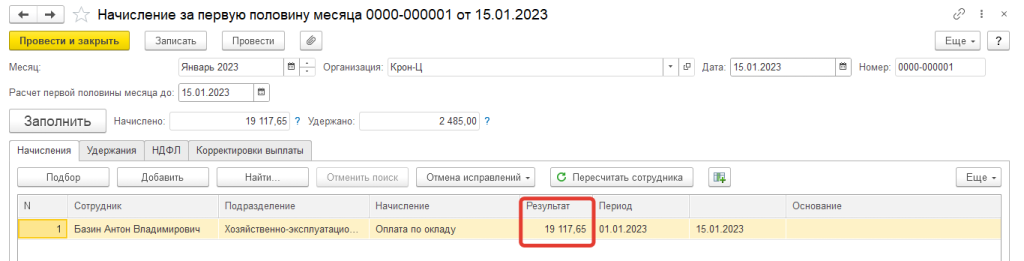
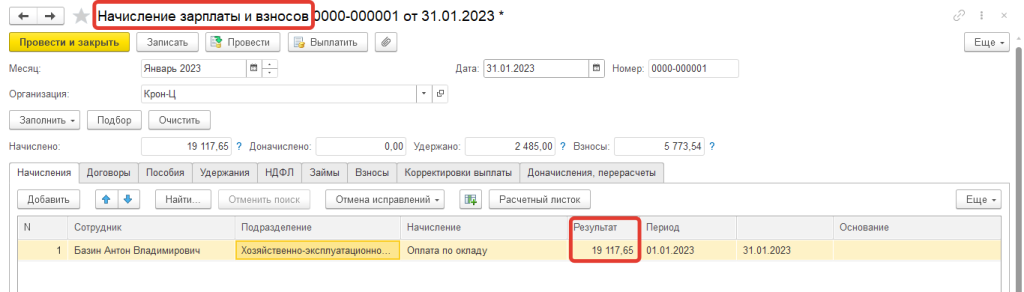
В авансе и окончательном расчете одинаковые суммы
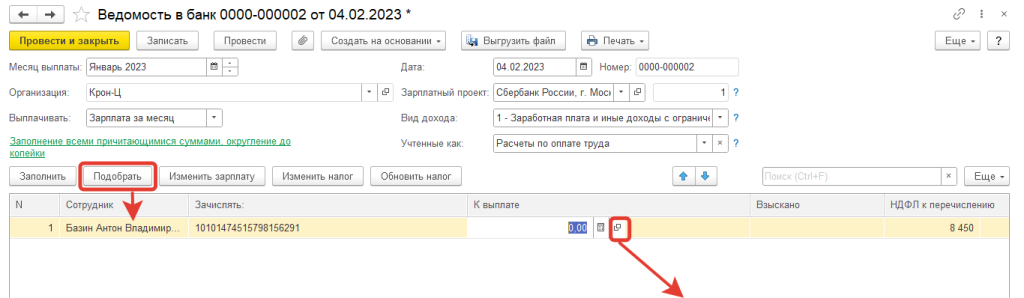
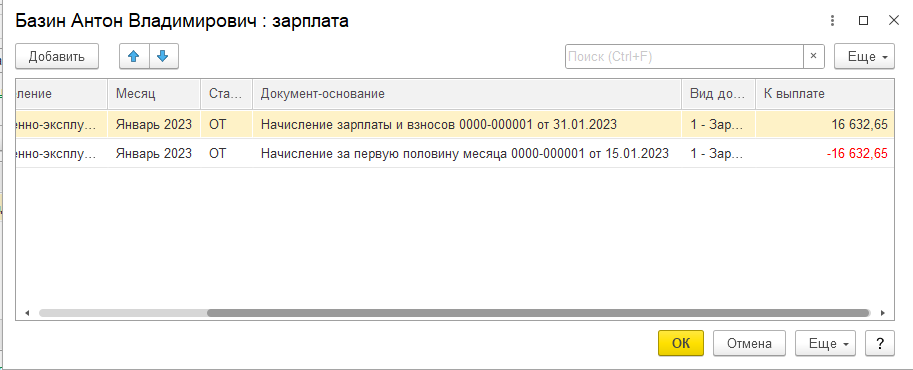
В ведомость автоматически сотрудник не попадет. Его нужно добавить кнопкой подбор
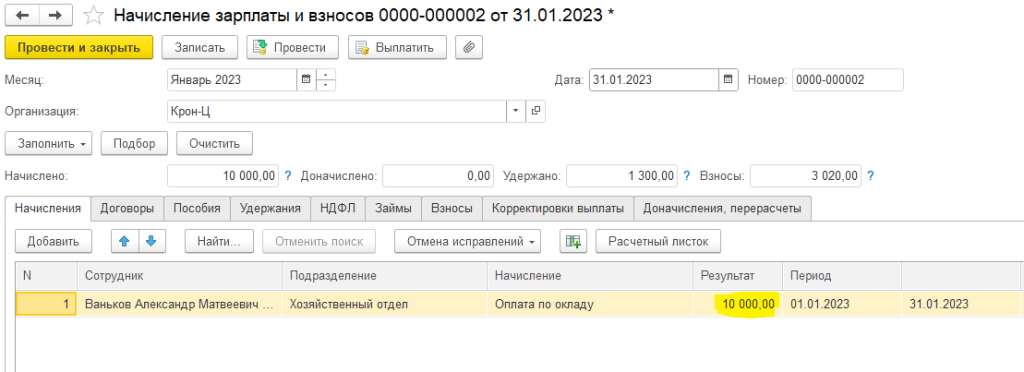
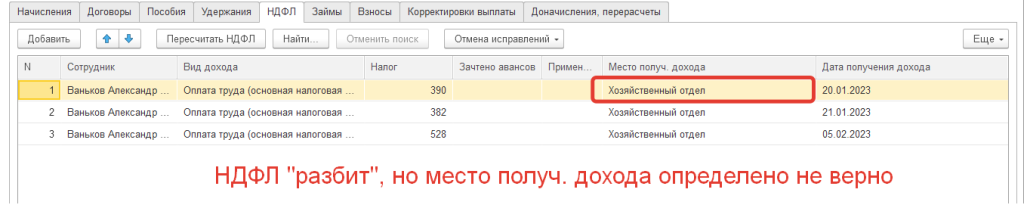
Одно физлицо находится в нескольких документах начисления за один месяц
Например, в разных подразделениях). Делать один документ начисление ЗП по всем обособкам.
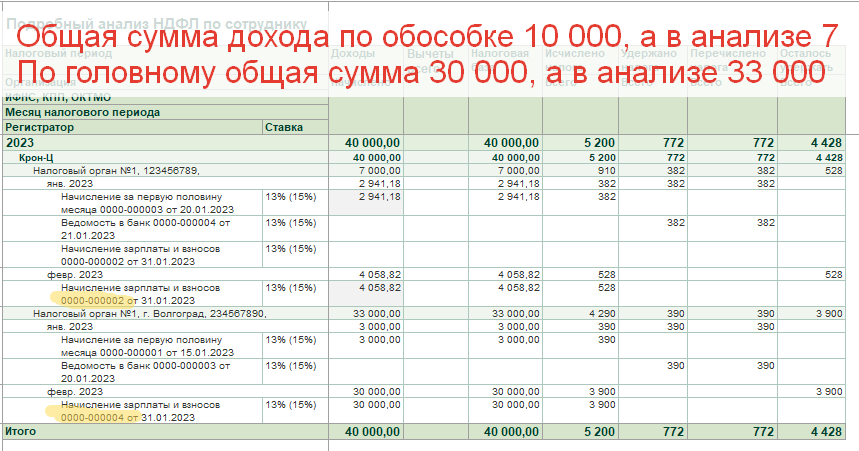
Проявление ошибки. Не правильно распределен доход и НДФЛ между налоговыми
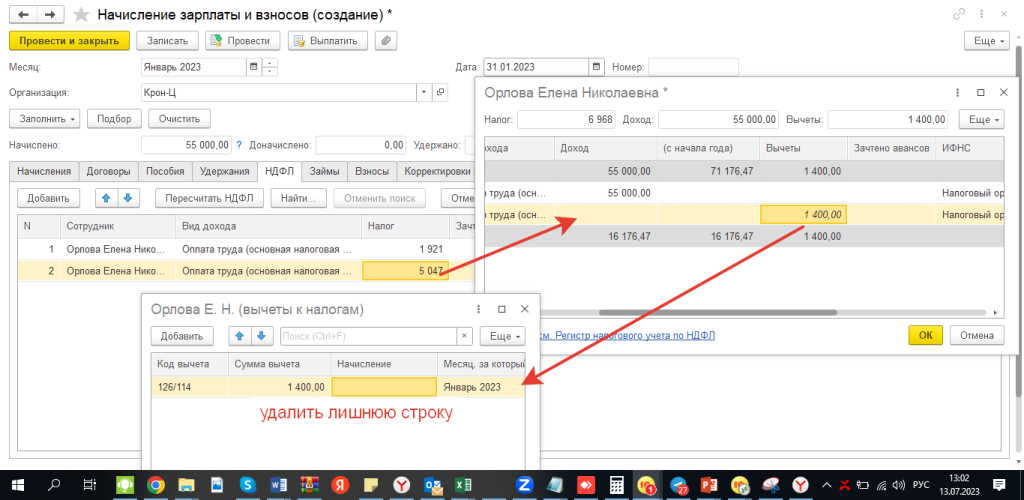
Межрасчетная выплата (отпуск, б/л, командировка) выплачены до выплаты ЗП
В этом случае задваивается вычет по НДФЛ. Необходимо в документе начисление зарплаты вручную убирать примененный вычет
Рекомендации, чтобы минимизировать ошибки в дальнейшем
- Не перерассчитывать и не перепроводить документы после их выплаты. Если возникла такая необходимость, то сначала отменить выплату и все последующие документы по сотруднику, затем очень внимательно и последовательно все перепровести.
- Если провели начисление зарплаты за месяц, то уже не вводим и не рассчитываем никаких других межрасчетных документов. Если нужно рассчитать межрасчет, то сначала отменяем начисление зарплаты за этот месяц.
- Если начисление зарплаты за месяц еще не проведено, но уже нужно считать межрасчетные документы следующего месяца, то контролируем детские вычеты (возможно задвоение).
- Правильно указывать планируемую дату выплаты, следить чтобы она совпадала с фактической датой. Если заметили расхождение, то очень аккуратно исправить: сначала отменить проведение ведомости.
- Не допускать ситуацию, когда зарплата замесяц получается меньше аванса (в целом или в разрезе кодов доходов, регистраций в ИФНС и т.п.).
- Минимизировать сторнирования начислений и перерасчеты. Если перерасчет случился, внимательно проверить суммы в учете по НДФЛ.
- Контролировать сотрудников с излишне удержанным налогом (ручной зачет в авансе, в случае возврата – ручное редактирование суммы в Отражении удержанного НДФЛ в бухучете).